
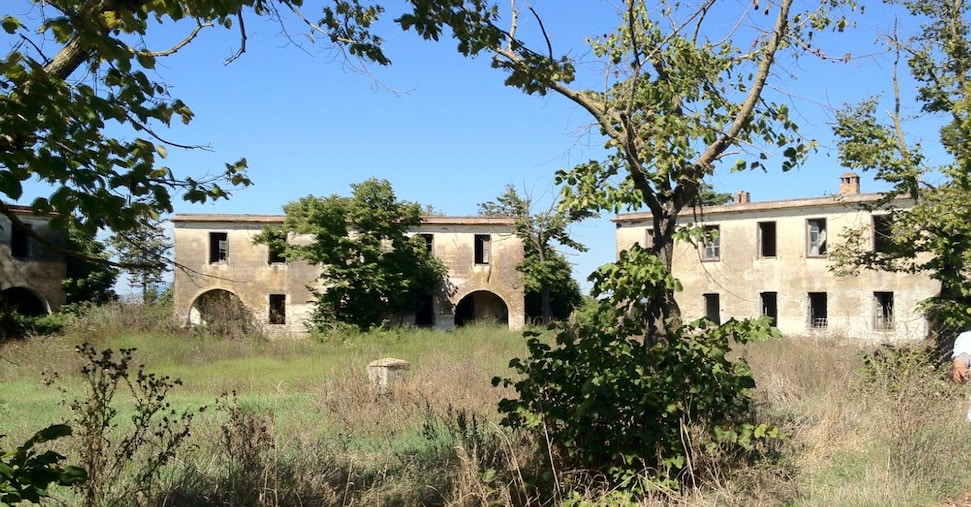


Come ricordato dalla risoluzione del ministero dell’Economia e Finanze 16 novembre 2023, n. 4/DF, i fabbricati collabenti sono beni immobili presenti nell’archivio del catasto edilizio urbano (o catasto dei fabbricati), seppur privi di rendita. In particolare, sono classificati nella categoria catastale F/2 in quanto immobili diroccati, ruderi, ovvero beni immobili caratterizzati da notevole livello di degrado, che ne determina l’assenza di autonomia funzionale e l’incapacità reddituale temporalmente rilevante.
I lastrici solari
Quanto ai lastrici solari, potrà trovare applicazione l’articolo 10 Dpr 633/1972 soltanto se si conclude che anche i lastrici solari possano essere considerati fabbricati.
Il dubbio si pone, infatti, poiché “il lastrico solare, che normalmente è una parte di un edificio che pur praticabile resta un tetto, può anche consistere in una copertura di ambienti sottostanti che possono essere anche aree scoperte”: a tale riguardo, il Notariato sposa l’interpretazione dell’agenzia delle Entrate (circolare 36/E del 19 dicembre 2013) e della Cassazione (ordinanza 1° giugno 2021, n. 15192), qualificando i lastrici solari come fabbricati.
Ciò premesso, lo Studio si preoccupa di chiarire se collocare le relative cessioni:
- nel comma 8-bis dell’articolo 10 Dpr 633/1972 relativo a tutti i fabbricati non strumentali,
- o se, invece, sia possibile attrarre i lastrici solari tra i beni strumentali e quindi applicare la disciplina prevista dal n. 8-ter dello stesso articolo 10 Dpr 633/1972.
Lo studio, tuttavia, precisa che ciò non significa che la cessione di un lastrico solare debba scontare necessariamente l’imposta proporzionale di registro del 9%, benché essa sia esente Iva. Non si potrebbe escludere infatti che “la cessione in argomento, se operata dal costruttore originario o dal soggetto passivo che vi abbia effettuato interventi di edilizia pesante e se sia posta in essere nei 5 anni dalla relativa ultimazione, è soggetta ad Iva. Sarà ugualmente imponibile se, in caso di decorso dei 5 anni, tali soggetti esercitino l’opzione per la relativa applicazione”.
La questione delle pertinenze
Per quanto riguarda le pertinenze, il Notariato distingue come segue:
- per i lastrici solari F5 e fabbricati collabenti F2 sarebbe possibile orientare la tassazione nel perimetro dell’8-bis o dell’8-ter articolo 10 Dpr 633/1972 secondo la natura del bene principale;
- i fabbricati in corso di costruzione F3, che siano trasferiti come pertinenza di un’abitazione o di un fabbricato strumentale, non potrebbero essere attratti nel regime di esenzione di cui all’8-bis e all’8-ter dell’articolo 10 Dpr 633/1972, ma verrebbero assoggettate ad imposizione come se avessero ad oggetto un’abitazione o fabbricato strumentale che si trovano ancora nel ciclo produttivo dell’impresa.
Per le aree urbane F1, la cessione avente ad oggetto un’area pertinenziale F1 suscettibile di utilizzazione edificatoria sconterebbe comunque l’Iva, mentre la cessione di un’area urbana pertinenziale non suscettibile di utilizzazione edificatoria “dovrà essere considerata fuori campo Iva per carenza del presupposto oggettivo. Solo per la pertinenza l’atto sconterà l’imposta di registro in misura proporzionale con un minimo di euro 1000 e le imposte ipocatastali fisse di euro 50 ognuna”.
La prima casa
Fabbricati in corso di costruzione F3
Per essi, il Notariato precisa che è consentito beneficiare delle agevolazioni prima casa soltanto se la finalità dichiarata dal contribuente in sede di atto, di destinare l’immobile a propria abitazione, venga realizzata nel termine massimo di 3 anni di decadenza del potere di accertamento da parte dell’Amministrazione finanziaria, coincidente con il termine decorrente dalla registrazione dell’atto.
In caso di vendita di un fabbricato in corso di costruzione, pertanto, l’applicazione dell’aliquota Iva ridotta al 4% dipende dalla destinazione dell’immobile e dai requisiti dell’acquirente. Più in particolare, è possibile usufruire dell’agevolazione se l’immobile, una volta ultimato, non appartiene alle categorie di lusso (A/1, A/8, A/9) e l’acquirente dichiara in atto di possedere i requisiti soggettivi previsti dalla legge
Fabbricati in corso di definizione F4
Non sembrerebbe possibile ritenere che il relativo acquisto possa beneficiare in via autonoma delle agevolazioni prima casa: le due sottocategorie che possono essere ricondotte in tale categoria riguardano porzioni di fabbricati non abitative o interi stabili in ristrutturazione, che non potrebbero presentare i requisiti minimi per poterne valutare l’idoneità ad essere destinati ad abitazione.
Tuttavia (citando la risposta 915-95/2024 dell’agenzia delle Entrate, Direzione Regionale Abruzzo, relativamente alla quale, peraltro, il Notariato solleva qualche dubbio interpretativo) lo Studio afferma che sarebbe possibile godere delle agevolazioni prima casa nel caso di trasferimento di un bene F4, in cui la natura abitativa verrebbe acquisita solo in data successiva al trasferimento quando saranno terminati i lavori di ristrutturazione.
Fabbricati collabenti F2
Secondo l’agenzia delle Entrate (risposta a interpello 357/2019) è esclusa la possibilità di invocare le agevolazioni prima casa perché i fabbricati in categoria F2 non rientrerebbero nella nozione di fabbricato destinato ad abitazione.
Secondo la (condivisibile) impostazione della Cassazione (ordinanza 3913/2025), invece, in materia di agevolazione prima casa, posto che la norma agevolativa non esige l’idoneità abitativa dell’immobile già al momento dell’acquisto, il beneficio può essere riconosciuto anche all’acquirente di immobile collabente, non ostandovi la classificazione del fabbricato in categoria catastale F/2, ed invece rilevando la suscettibilità dell’immobile acquistato ad essere destinato, con i dovuti interventi edilizi, all’uso abitativo (entro il termine concesso all’Agenzia per l’esercizio del potere di accertamento, precisa lo Studio, analogamente quanto previsto per i fabbricati in corso di costruzione).
Lastrici solari F5
Per l’agenzia delle Entrate (risposta a interpello 26 agosto 2021, n. 566), posto che le pertinenze agevolabili sono solo quelle appartenenti alle categorie catastali C2, C6 e C7 e che tale elencazione deve ritenersi tassativa l’acquisto di un lastrico solare F5 non sarebbe agevolabile.
Secondo la (condivisibile) interpretazione della Corte di Cassazione (ordinanza 10 agosto 2021, n. 22561), invece, ai fini dell’estensione dell’aliquota agevolata per l’acquisto della prima casa, deve intendersi compreso tra le pertinenze dell’immobile, destinate al servizio e ornamento dell’abitazione oggetto dell’acquisto, anche il lastrico solare di proprietà esclusiva dell’acquirente, senza che rilevi che il bene sia censito unitamente all’immobile principale, né che l’acquisto della pertinenza sia concluso con atto separato.
Indicazioni operative
Alla luce delle descritte difficoltà cui possono imbattersi gli operatori che si trovano ad inquadrare sul piano fiscale le cessioni che abbiano ad oggetto beni appartenenti alle categorie fittizie se operate da un soggetto passivo Iva, il Notariato, nell’auspicare un intervento chiarificatore del legislatore o almeno una rivisitazione delle proprie posizioni da parte dell’Amministrazione finanziaria, invita alla massima cautela nell’adottare le soluzioni proposte.