

L’inflazione sale in tutta Europa (e non solo), le banche centrali già hanno iniziato ad agire. Ebbene, nel contesto attuale «cosa può fare una politica monetaria? La priorità assoluta è controllare l’inflazione. In una fase di peggioramento della dinamica del debito, i mercati inizieranno a mettere alla prova l’impegno della banca centrale. Se dovessero arrivare a dubitare che la stabilità dei prezzi abbia la precedenza sul finanziamento pubblico, il premio di inflazione tornerà, i costi di finanziamento aumenteranno e le posizioni di bilancio peggioreranno».
Lecture in ricordo di Karl Brunne
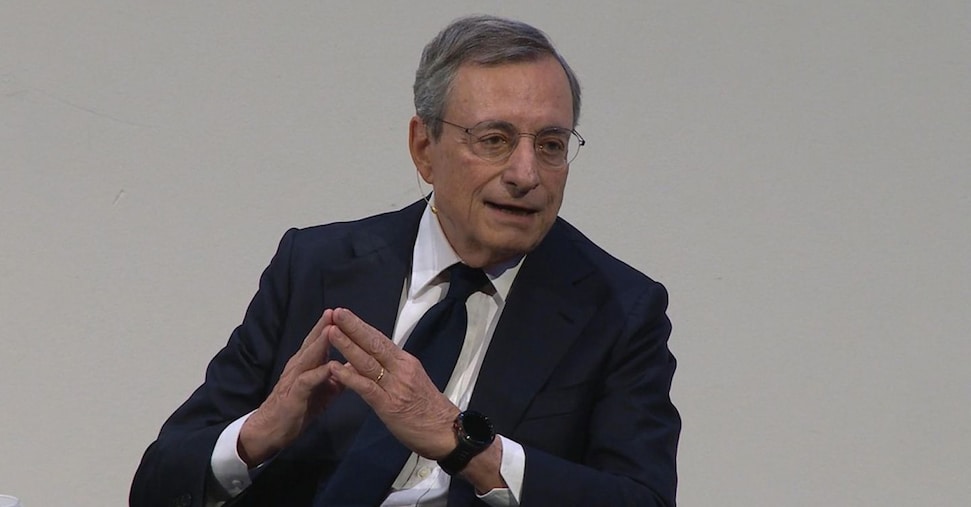
Mario Draghi affronta il tema centrale di questa fase del quadro economico, e lo fa nella lecture in ricordo di Karl Brunner alla Banca nazionale svizzera, discorso in cui torna con forza a ribadire la necessità che al centro delle politiche ci deve essere la crescita. Draghi prosegue che il ciclo innescato dall’inflazione «può autoalimentarsi. Il deterioramento delle finanze pubbliche alimenta l’aspettativa che il debito venga un giorno monetizzato. Tale aspettativa fa aumentare le aspettative di inflazione, che a loro volta fanno aumentare nuovamente i costi di finanziamento, indebolendo ulteriormente le finanze pubbliche. All’estremo, la banca centrale non sarebbe in grado di aumentare i tassi senza alimentare ulteriormente le aspettative di monetizzazione», ha osservato l’ex premier ed ex presidente della Bce, che ha aggiunto come le misure adottate da Francoforte nei tempi di crisi hanno raggiunto i loro obiettivi: «Hanno ridotto i tassi di interesse a lungo termine di circa 140-150 punti base. Le stime Bce indicano che hanno contribuito per oltre un quarto alla crescita dell’area euro tra il 2015 e il 2019. Senza di esse, circa due milioni e mezzo di persone in meno avrebbero avuto un lavoro e l’inflazione sarebbe scesa sotto lo zero nel 2016».
Tassi e comunicazione
Per Draghi la seconda priorità «è evitare che la crescita risulti più debole di quanto dovrebbe essere. Di fronte a shock inflazionistici, la politica monetaria non può assumersi oggi la responsabilità della crescita, ma può garantire che l’andamento dei tassi di riferimento non superi il livello necessario per stabilizzare l’inflazione nel medio termine. Ciò è coerente con l’obiettivo di dare priorità alla stabilità dei prezzi». Inoltre ha ricordato un punto: «Quando gli shock sono frequenti e complessi, individuare il percorso corretto dei tassi è in gran parte una questione di comunicazione: i mercati devono comprendere come reagirà la banca centrale in ogni scenario. Il motivo è che i mercati non valutano un unico percorso dei tassi di interesse. Valutano ogni percorso che ritengono possibile, ponderato in base alla sua probabilità, e il percorso dei tassi odierno riflette la media».
Per l’Ue aumento dei tassi e solo una frazione di crescita
Per Draghi «sono ora all’opera due forze che la banca centrale non può, o non dovrebbe, contrastare. In primo luogo, i tassi di interesse a lungo termine nell’area dell’euro stanno aumentando, e sempre più per ragioni che esulano dal controllo dell’Europa. Negli ultimi mesi hanno raggiunto il livello più alto degli ultimi quindici anni circa, muovendosi di pari passo con i rendimenti dei titoli del Tesoro statunitense. Ciò fa parte di una tendenza più ampia. I rendimenti a lungo termine nelle economie avanzate ora si muovono in modo molto più sincronizzato rispetto a quando è stato concepito l’euro».
In secondo luogo, la crescita nell’area dell’euro è rimasta indietro rispetto al tasso di interesse che ora deve affrontare a livello globale: «La spinta immediata derivante dai deficit più elevati e dagli investimenti nell’intelligenza artificiale si sta facendo sentire soprattutto negli Stati Uniti, che sono anche destinati a trarre maggiori benefici da una crescita più rapida della produttività se l’intelligenza artificiale darà i risultati attesi. L’Europa subisce integralmente l’aumento dei tassi, ma solo una frazione della crescita. Questo divario non è ancora visibile nel costo degli interessi. Il debito emesso nel decennio dei tassi bassi presenta ancora cedole basse, quindi il tasso medio pagato dai governi, pari a circa il 2,25%, rimane ben al di sotto della crescita nominale di circa il 3,5%», ha sottolineato l’ex governatore, che di recente ha creato il think tank Rhine Group.